
Agri-Photovoltaik
Agri-PV-Investment: Wie die Beteiligung an einer Agri-Photovoltaik-Anlage funktioniert
Agri-Photovoltaik teilt eine Fläche zwischen Ernte und Strom. Für den Landwirt ist sie ein Nutzungsentgelt bei laufendem Betrieb, für den Investor eine Photovoltaik-Anlage mit zusätzlichen Auflagen.
≤ 10 %
max. Flächenverlust Kategorie I
DIN SPEC 91434
≤ 15 %
max. Flächenverlust Kategorie II
DIN SPEC 91434
≥ 66 %
Referenzertrag bleibt erhalten
BNetzA-Festlegung 2021
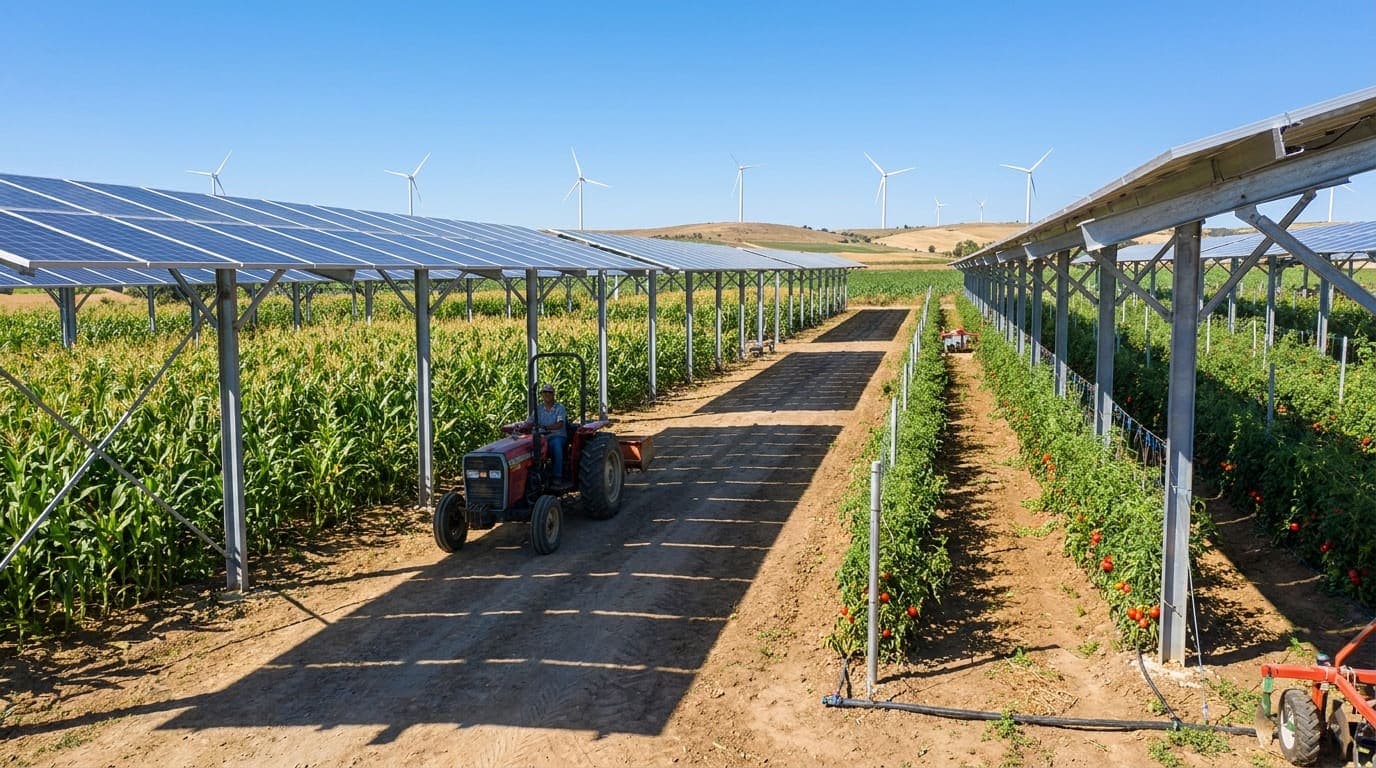
Was zählt als Agri-PV?
Agri-PV ist eine Solaranlage auf einer Fläche, die nach dem Bau weiter bewirtschaftet wird; das EEG nennt sie „besondere Solaranlage“ (§ 37 Abs. 1 Nr. 3 EEG 2023), die DIN SPEC 91434 kennt zwei Kategorien nach der lichten Höhe.
Kategorie I: hoch aufgeständert
Lichte Höhe über 2,10 m, die Bewirtschaftung läuft unter der Anlage. Zulässig sind Dauerkulturen, Ackerkulturen und Dauergrünland.
DIN SPEC 91434; § 38a Abs. 1 Nr. 6 EEG 2023
Kategorie II: bodennah
Lichte Höhe unter 2,10 m, bewirtschaftet wird zwischen den Reihen, auch senkrecht bifazial. Dieselben Nutzungsformen wie Kategorie I.
DIN SPEC 91434; BNetzA-Festlegung vom 1. Oktober 2021
Landwirt und Investor: zwei Bilanzen derselben Fläche
Beide Rechnungen hängen am selben Vertrag.
Landwirt
Was ändert sich für den Landwirt?
Der Landwirt bleibt Bewirtschafter und erhält ein Nutzungsentgelt; dafür muss die Bewirtschaftung über die gesamte Förderdauer nachweisbar weiterlaufen.
- Nutzungsentgelt: feste Zahlung je Hektar über die Laufzeit der Anlage
- Direktzahlungen: bleiben bei höchstens 15 Prozent Flächenverlust (§ 12 Abs. 5 GAPDZV)
- Baurecht: privilegiert bis 25.000 m², eine Anlage je Hofstelle (§ 35 Abs. 1 Nr. 9 BauGB)
- Vertrag: Kulturplan und Fristen, Rückbau am Ende (§ 35 Abs. 5 S. 2 BauGB)
Investor
Was ändert sich für den Investor?
Der Investor rechnet wie beim Solarpark, nur mit anderen Faktoren; welche Zugangswege es neben der Direktbeteiligung gibt, erläutert In Agri-PV investieren.
- Leistung je Hektar: 500 bis 800 kWp hoch aufgeständert statt 700 bis 1.100 (Fraunhofer ISE)
- Unterkonstruktion: 243 bis 306 € je kWp statt 76 € auf der Freifläche (Fraunhofer ISE)
- Nachweis: Gutachten bei Inbetriebnahme, Bestätigung alle drei Jahre (BNetzA-Festlegung)
- Steuerhebel: IAB bis 50 %, Sonder-AfA bis 40 % (§ 7g Abs. 1 und 5 EStG), lineare AfA 20 Jahre
Orientierungsrechnung, keine Steuerberatung. Ob und in welcher Höhe ein Investitionsabzugsbetrag in Ihrer Situation zulässig ist, klärt Ihr Steuerberater.
Was liefert ein Hektar?
Ein Hektar Agri-PV liefert weniger Strom als ein Hektar Freifläche: weitere Reihenabstände, Platz für Maschinen.
- Freifläche (Referenz), 800 kWp/ha800 MWh/ha·a
- Kategorie I, hoch aufgeständert, 500 kWp/ha475 MWh/ha·a
- Kategorie II, bodennah, senkrecht bifazial, 300 kWp/ha300 MWh/ha·a
Flächenrechner
Modellannahmen wie im Diagramm, kein Projektwert.
Wie wird Agri-PV vergütet?
Agri-PV wird nach geltendem Recht wie jede Freiflächenanlage vergütet; die Sonderregeln für besondere Solaranlagen wurden nie angewandt.
Ausschreibung: geltend
Bis 5,9 ct/kWh im allgemeinen Verfahren; bis 1 MW ohne Zuschlag 7 ct/kWh anzulegender Wert.
§ 37 Abs. 1 Nr. 3, § 37b Abs. 1, § 48 Abs. 1 EEG 2023
Agri-Kontingent: nie angewandt
Untersegment (2026: 1.200 MW) und Höchstwert 9,5 ct/kWh stehen unter Beihilfevorbehalt und kamen in keinem Gebotstermin zur Anwendung.
§ 37d, § 37b Abs. 2, § 101 Abs. 1 EEG 2023; BNetzA bis Gebotstermin 1. März 2026
Stromabnahmevertrag: Vertrag
Preis und Laufzeit mit einem Abnehmer ohne EEG-Bindung; das Risiko ist dessen Bonität.
Vertragsrecht; Bonitätsprüfung
Aufschlag: Entwurf EEG 2027
Regierungsentwurf vom 7. September 2026: 0,5 ct/kWh Aufschlag ab 2,10 m lichter Höhe (senkrecht 0,80 m), ohne Bewirtschaftungsnachweis 0,5 ct/kWh Abzug.
BT-Drs. 21/7867; § 38a, § 48 Abs. 1b, Abs. 5 EEG 2027 (Entwurf)
Der Entwurf kann sich im Verfahren ändern und steht ebenfalls unter Beihilfevorbehalt (§ 104); rechnen Sie mit geltendem Recht, den Aufschlag nur als Szenario.
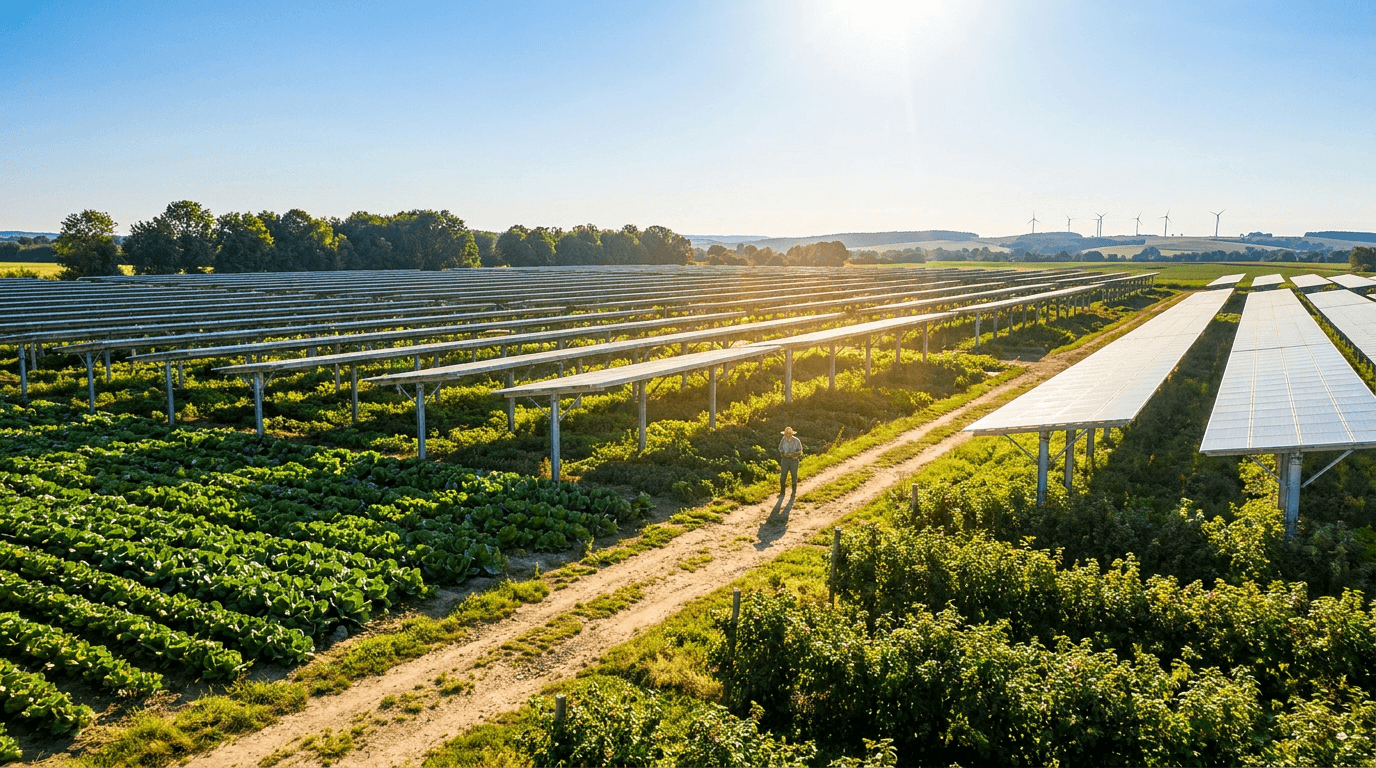
Sieben Prüfpunkte
Sieben Punkte entscheiden, ob die Vergütung über 20 Jahre trägt.
Bewirtschaftungskonzept
Nutzungskonzept nach DIN SPEC 91434, Gutachten zur Inbetriebnahme und Bestätigung alle drei Jahre.
BNetzA Az. 8175-07-00-21/1
Nutzungsvertrag
Kulturplan, Zutritt für Wartung und eine Regel für die Betriebsaufgabe stehen im Vertrag.
§ 48 Abs. 5 EEG 2027 (Entwurf)
Ertragsgutachten
Reihenabstand, Höhe, Verschattung und Rückseitenertrag sind gerechnet, nicht pauschal abgeschlagen.
Genehmigung
Bis 25.000 m² privilegiert, wenn die Anlage zu einem Betrieb gehört; sonst Bebauungsplan.
§ 35 Abs. 1 Nr. 9 BauGB
Netzanschluss
Zusage, Anschlusspunkt und Kostenteilung schriftlich; über 1 MW braucht die Vergütung einen Zuschlag.
§ 22 Abs. 3 EEG 2023
Versicherung
Sachschäden und Betriebsunterbrechung durch Landmaschinen sind gedeckt, Anfahrschäden geregelt.
Rückbau
Verpflichtungserklärung mit Baulast oder Bürgschaft; die Rückbaukosten stehen in der Kalkulation.
§ 35 Abs. 5 S. 2 und 3 BauGB
Häufige Fragen
Fragen von Landwirten
Wie viel Fläche darf bei Agri-PV höchstens verloren gehen?
Höchstens 10 Prozent der Projektfläche in Kategorie I und 15 Prozent in Kategorie II der DIN SPEC 91434. Für die EU-Direktzahlungen gilt die 15-Prozent-Grenze nach § 12 Abs. 5 Nr. 2 GAPDZV. Darüber ist es keine Agri-PV mehr.
Behält der Landwirt bei Agri-PV die EU-Direktzahlungen?
Ja, wenn die Anlage § 12 Abs. 5 GAPDZV erfüllt: übliche Maschinen einsetzbar, nutzbare Fläche um höchstens 15 Prozent verringert. Dann bleibt die Fläche hauptsächlich landwirtschaftlich genutzt (§ 12 Abs. 4 Nr. 6 GAPDZV); den Nachweis führt der Betriebsinhaber.
Wer ist für die Bewirtschaftung unter der Anlage verantwortlich?
Der Landwirt, den der Pacht- oder Nutzungsvertrag dazu verpflichtet. Den Nachweis gegenüber dem Netzbetreiber schuldet der Anlagenbetreiber: Gutachten bei Inbetriebnahme, danach alle drei Jahre eine Bestätigung. Deshalb gehört die Pflicht mit Sanktion in den Vertrag.
Fragen von Investoren
Was ist der Unterschied zwischen Agri-PV und einer Freiflächenanlage für den Investor?
Weniger Leistung je Hektar, mehr Kosten je Kilowattpeak, eine Nachweispflicht mehr. Nach dem Fraunhofer-ISE-Leitfaden erreichen hoch aufgeständerte Anlagen 500 bis 800 kWp je Hektar statt 700 bis 1.100 auf der Freifläche. Erlöswege und Steuerhebel sind dieselben.
Bekommt Agri-PV eine höhere EEG-Vergütung?
Nach geltendem Recht nein. Höchstwert bis 9,5 ct/kWh (§ 37b Abs. 2 EEG 2023) und Kontingent (§ 37d) stehen unter dem Beihilfevorbehalt des § 101 Abs. 1 EEG 2023 und wurden nie angewandt; Agri-PV bietet im allgemeinen Verfahren bis 5,9 ct/kWh. Der EEG-2027-Entwurf sieht 0,5 ct/kWh Aufschlag vor.
Kann ich als Investor den Investitionsabzugsbetrag für Agri-PV nutzen?
Ja, wie bei jeder Photovoltaik-Anlage: Sie ist als Betriebsvorrichtung ein bewegliches Wirtschaftsgut, der Betriebsgewinn im Abzugsjahr darf 200.000 Euro nicht überschreiten, und die Anlage muss bis zum Ende des Folgejahres fast ausschließlich betrieblich genutzt werden (§ 7g Abs. 1 EStG). Abziehbar sind bis zu 50 Prozent der voraussichtlichen Kosten, dazu bis zu 40 Prozent Sonderabschreibung (§ 7g Abs. 5 EStG); die Gestaltung gehört zu Ihrem Steuerberater.
Erstgespräch
Agri-PV-Projekte mit Bewirtschaftungskonzept sehen
Copernica Partners vermittelt Direktinvestments in Photovoltaik-Parks und Batteriegroßspeicher. Kommt ein Agri-PV-Projekt mit Nutzungskonzept, Ertragsgutachten und Netzanschlusszusage in die Prüfung, zeigen wir es im Erstgespräch mit offenen Annahmen.

30 Minuten, kostenfrei und unverbindlich, mit Jakob Hubert
Kein Verkaufsgespräch. Passt es nicht zu Ihnen, sagen wir Ihnen das.
Ein Direktinvestment in Energieanlagen ist eine unternehmerische Beteiligung mit dem Risiko des Totalverlusts.
Diese Seite ersetzt keine Steuerberatung und keine Rechtsberatung. Rechtsstand 25. September 2026; Angaben zum EEG 2027 beruhen auf dem Regierungsentwurf.
Diagramm und Flächenrechner enthalten Modellannahmen, keine Zusage für ein konkretes Projekt.
Stand der Angaben: 25. September 2026.